
- 「ドコモのこどもNISA マネックス証券」とは、NTTドコモおよびNTTドコモ・フィナンシャルグループと業務提携をしているマネックス証券が提供する、未成年向けの資産形成サービスです。
- 本ページの内容は「令和8年度税制改正の大綱」に基づき、情報提供を目的として一般的な概要をまとめたものです。制度の詳細は今後の審議により変更される可能性があることにご留意ください。
お子さまの名義で非課税で運用できる、
新しい投資の制度です。
こどもNISAの魅力
-
運用益にかかる
税金がゼロ
通常は約20%かかる運用益に対する税金がかからず、利益をそのまま受け取れる
-
お金を
長期で育てられる
0歳からスタートでき、非課税でコツコツと大切な教育資金を形成できる
-
進学時期に合わせて
使いやすい
12歳以降は条件付で払出し※ができるため、中学や高校などの費用にも備えやすくなる
-
18歳で
自動移行
お子さまが18歳になると、こどもNISAで投資した資産が自動的に成人NISAのつみたて投資枠に移行される
- 12歳以降の払出しには、以下の要件を満たすことを示す書類を、親権者の方から金融機関へご提出いただく必要があります。
- 資金の使い道が、お子さまご本人のためのものであること
- お引き出しについて、お子さまご本人の同意があること
制度の詳細はこちら
- マネックス証券のサイトに遷移します
制度概要

- 12歳以降の払出しには、以下の要件を満たすことを示す書類を、親権者の方から金融機関へご提出いただく必要があります。
- 資金の使い道が、お子さまご本人のためのものであること
- お引き出しについて、お子さまご本人の同意があること
どう違う?
教育資金づくりで選ばれる
3つの方法を比較。
それぞれの特徴を理解して、ご家庭に合った最適な準備方法を見つけましょう。
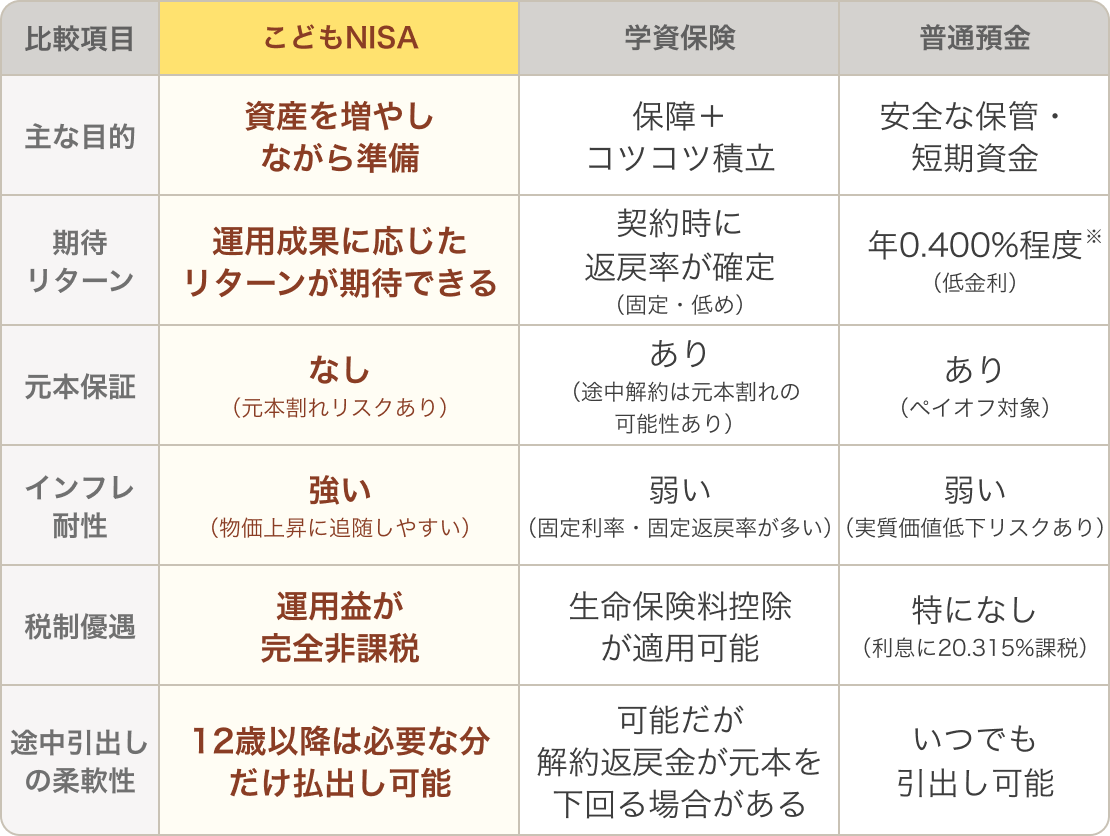
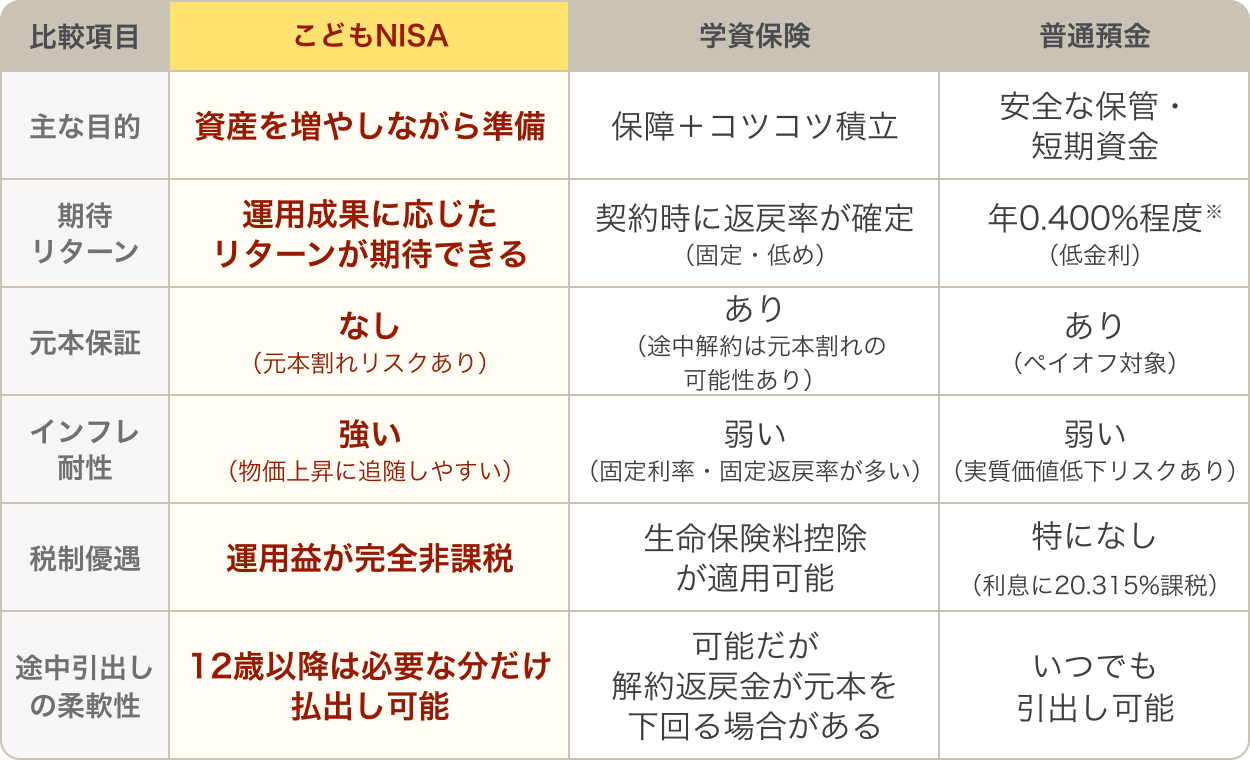
- 三菱UFJ銀行・三井住友銀行・みずほ銀行・ゆうちょ銀行の2026年9月時点の通常金利に基づいています。
「安全性を最優先するなら普通預金」「万が一の保障なら学資保険」「インフレ対策をしつつ長期での成長をめざすならこどもNISA 」といった、役割に応じた併用(ハイブリッド運用)がおすすめです。
数値で見る実績イメージ
(毎月1万円×18年間積立した場合)
-
1.
普通預金
年利0.4%※1想定
- 元本
- 216.0万円
- 最終残高
- 約223.9万円
約+7.9万円
-
2.
学資保険
返戻率105%※2想定
- 元本
- 216.0万円
- 最終残高
- 約226.8万円
約+10.8万円
-
3.
こどもNISA
年率3.0%※3運用想定
- 元本
- 216.0万円
- 最終残高
- 約285.0万円
約+69万円
- 運用成果を保証するものではありません。手数料は考慮していません。
- 上記シミュレーション結果はあくまでも試算であり、将来の運用成果を保証するものではありません。
- 普通預金は単利、こどもNISAは毎月の複利にて計算しております。また信託報酬などの資産運用にかかわる手数料や税金などを考慮しておりませんので、実際の運用結果とは異なります。
- こどもNISAの非課税保有限度額は600万円までとなります。
- 三菱UFJ銀行・三井住友銀行・みずほ銀行・ゆうちょ銀行の2026年9月時点の通常金利に基づいています。
- 学資保険の返戻率は保険会社・加入年齢・払込期間などの諸条件により異なります。
- 「金融庁 NISA特設ウェブサイト」にて例示されている利回り(※金融庁 NISA特設ウェブサイトに遷移)(2026年9月4日時点)
「普通預金だけ」
のリスクに備える
現在の低金利下では、銀行口座にお金を預けておくだけでは大学の学費上昇やインフレに対応しきれない可能性があります。
「NISA × 普通預金」
のハイブリッド投資
すぐ使う生活費や直近(小・中学校)のイベント費用は「普通預金」、高校・大学のまとまった教育資金は「こどもNISA」で長期運用するなど、分散して準備をするのがよいのではないでしょうか。
-
児童手当をそのまま
「未来の教育資金」へ~家計に負担をかけず、将来資金の形成を目指す〜
持ち出しゼロで賢く積立!
支給額に合わせた自動設定が
おすすめ -
お祝い金・お小遣いをまとめる
「お守り運用」~祖父母からの祝い金や親戚からのお年玉を賢く残す〜
親戚からの大切なお金を、
時間を味方にして運用する -
親子で学ぶ
「リアルな金融教育」の教材に~子どもが12歳〜18歳になったら、一緒に資産の成長を見守る〜
中高生になったら、
お金が動く仕組みを体験
こどもNISAのお申込みには
以下が必要になります
-
親権者(口座管理者)
のマネックス証券口座情報あらかじめ親権者がマネックス証券で証券総合取引口座を開設しておく必要があります
-
お子さまのマイナンバー
確認書類マイナンバーカード、またはマイナンバー記載の住民票の写し
-
世帯全員の住民票の写し
お子さまと親権者の続柄、およびマイナンバー記載のもの
-
親権者(口座管理者)
の本人確認書類運転免許証、マイナンバーカードなど
-
お子さま名義の銀行口座
マネックス証券の引落口座として紐付けが必要です
お取引に必要なため、事前のご準備がおすすめです
2027年1月スタート!
今から口座を準備しよう!

こどもNISAの口座を
開設するには、
まずは親権者が証券口座をお持ちで、
さらに未成年の証券口座も
お持ちである必要があります。

- d払いアプリをご利用でない場合は、アプリのダウンロード画面へ遷移します
- マネックス証券のサイトに遷移

- マネックス証券のサイトに遷移
- 郵送のみのお手続き

- マネックス証券のサイトに遷移
-
コスト
投資信託を持っている間、毎日少しずつ引かれる「信託報酬」という手数料をチェックしましょう。同じような商品なら、このコストが安い銘柄を選ぶのが将来の手元に残るお金を増やすポイントです。
-
規模
ファンドの規模(純資産)が大きく、買っている人が増えている銘柄は、資金がしっかり集まっている証拠。途中で運用が終わってしまうリスクが低く、長期的に資産を育てられます。
-
構成
1つの資産だけに投資するとリスクは高くなりがち。 1本で世界中に丸ごと投資できる「全世界株式型」や、株と債券を組み合わせた「バランス型」など、リスクを分散できる商品から選ぶのも一案です。
お悩み解決Q&A
-
Q親権者がマネックス証券の口座を持っていなくても、こどもNISAをはじめられますか?
-
Q毎月いくらから積立投資ができますか?
-
Q子どもが18歳になったら、こどもNISAの口座はどうなりますか?
親権者ご自身の
資産形成や、NISAについて
詳しく知りたい方におすすめ